

MADRID (EP). Bankinter obtuvo un beneficio neto atribuido de 900,67 millones de euros hasta septiembre, lo que supone un alza del 10,99% más en comparación con el mismo periodo del ejercicio anterior, según ha informado este jueves en un comunicado la entidad financiera a la Comisión Nacional del Mercado de Valores (CNMV). "El Grupo Bankinter mantiene al cierre del tercer trimestre del año una sólida evolución de sus resultados, apoyada en el crecimiento de la actividad con clientes, la diversificación de los ingresos y una gestión disciplinada del negocio. La capacidad de combinar crecimiento rentable y fortaleza financiera permite al Grupo seguir generando valor para los accionistas en un contexto de mercado especialmente exigente", ha explicado la firma comandada por Gloria Ortiz.
El margen de intereses durante los nueve primeros meses del año registró una mejora del 5,68%, hasta los 1.761 millones de euros, apoyado en unos "mayores volúmenes de negocio y una buena gestión de los diferenciales", tal y como ha precisado la entidad financiera. De su lado, el margen bruto, que agrupa la totalidad de los ingresos, se elevó un 6,49% interanual, hasta los 2.397 millones de euros, impulsado por impulsado por las buenas cifras de la línea de comisiones. De este modo, las comisiones netas, las percibidas por los diferentes negocios y actividades menos las pagadas a los socios de la Red de Agentes y de Banca Partner, suman 650,73 millones de euros y representan un 12,86% más que a la misma fecha del año pasado.
A pesar de la mejora en las comisiones y márgenes de intereses, el banco naranja registra un estancamiento en la aportación de las resultados de entidades valoradas por el método de la participación, que se situó en los 35,93 millones de euros, un 0,03% más que a septiembre de 2025 y una desaceleración en los rendimientos de las operaciones financieras, que ascendieron a 17,16 millones, un 14,45% menos. Al mismo tiempo, las cargas de explotación se alzaron un 25% respecto a los nueve primeros meses del año anterior, hasta los 84,65 millones de euros. Al margen bruto hay que descontar además unos costes operativos de 833,9 millones de euros, un 2,3% más que hace un año, lo que lleva a un margen de explotación de 1.563,6 millones de euros, un 8,84% más que a 30 de septiembre de 2025.
El banco, a su vez, redujo un 1,07% sus dotaciones a provisiones, hasta los 52,73 millones de euros, mientras que contabilizó unas pérdidas por deterioro de activos de 239,65 millones, un 5,46% superiores a las del mismo periodo del año previo. Respecto a los datos del tercer trimestre estanco, el beneficio neto atribuido fue de 295,41 millones de euros (+9,49% interanual). De julio a septiembre, los ingresos totales fueron de 704,51 millones de euros (+4,95%), y el margen de interés se incrementó un 2,08% sobre el mismo periodo del año anterior, hasta los 601,73 millones de euros. Asimismo, el banco naranja ha reducido su ratio de eficiencia en 141 puntos desde septiembre de 2025, hasta el 34,78%, gracias "al esfuerzo por seguir manteniendo una estructura de grupo liviana, representada por la reciente integración de la filial de Consumo, y a una extensiva aplicación de medidas de transformación digital, destacando la IA generativa, lo que está mejorando la productividad del empleado, la calidad de servicio al cliente, y reduciendo los costes operativos".
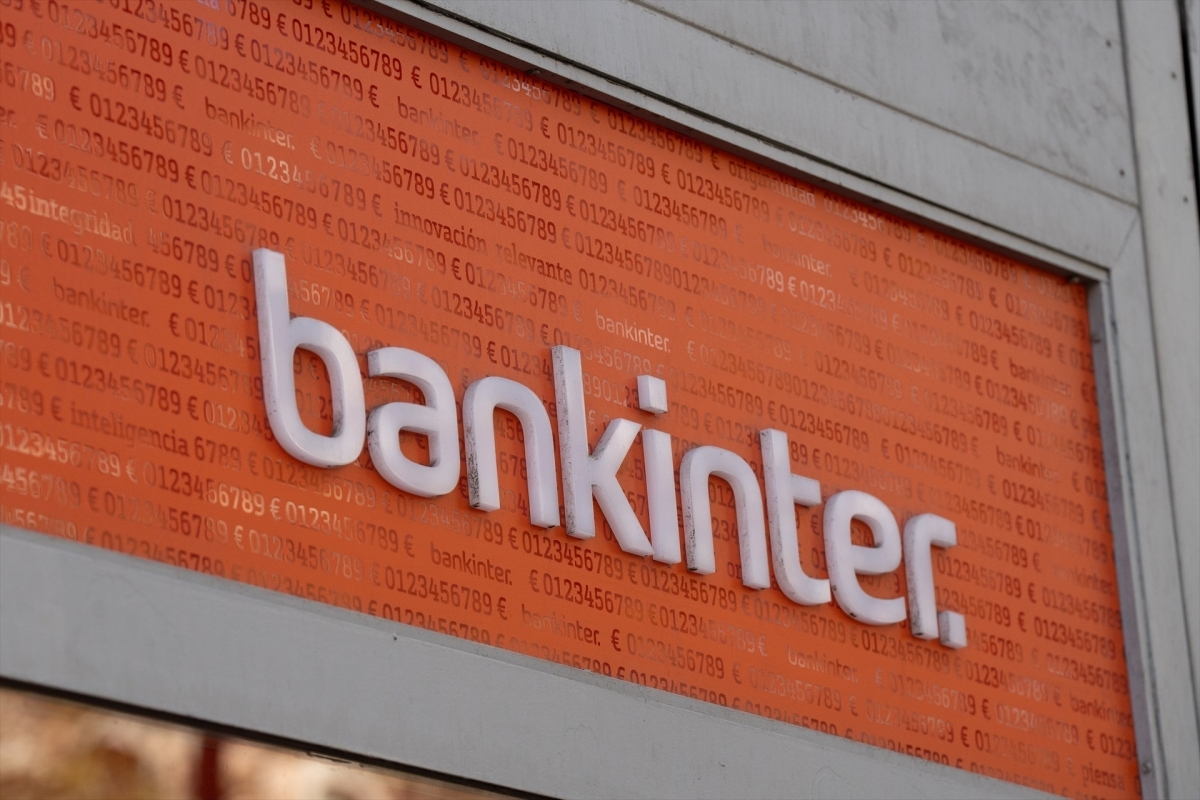
- Fachada del banco Bankinter.
- Foto: DAVID ZORRAKINO/EP.
A la clausura del tercer tremestre, el banco contabilizaba activos dudosos por valor de 1.774 millones de euros, un 5,61% menos. En este contexto, la ratio de morosidad se redujo en 21 puntos básicos, hasta el 1,84%, con un índice de cobertura del 66,83%, que es inferior en 2,88 puntos porcentuales al de septiembre de 2025. El retorno sobre capital tangible (RoTE, por sus siglas en inglés) fue del 20,43% a cierre del noveno mes del año, lo que supone una mejora de 108 puntos básicos frente a un año antes. Por otro lado, en lo que se refiere a la solvencia, la ratio de capital CET1 alcanzó el 13,18% al finalizar el tercer trimestre, 24 puntos básicos más que al término del mismo periodo en 2025, por encima del mínimo exigido a Bankinter por el Banco Central Europeo (BCE), que es del 8,6%.
A 30 de septiembre de 2026, el 'banco naranja' contaba con un total de activos en su balance valorados en 132.149 millones de euros, lo que supone un alza del 0,86% en comparación con el cierre del pasado 2025. De esa cifra, los préstamos a la clientela, sin contar entidades de crédito, se elevaron un 3,56% sobre el dato cosechado a 31 de diciembre del pasado año, hasta los 83.548 millones de euros. Además, registraba unos pasivos totales por 125.226 millones de euros, un 0,5% más que nueve meses atrás. De ese total, los depósitos de la clientela se contrajeron un 0,3%, hasta los 95.901 millones de euros. Los recursos gestionados fuera de balance se situaron en 75.793 millones de euros, un 15,17% más. Los fondos de inversión ajenos comercializados crecieron un 17,9%, hasta 32.742 millones de euros, mientras que los fondos de inversión propios alcanzaron los 21.300 millones, un 11,84% más. Asimismo, el banco contabilizaba activos en Sicav por 10.848 millones de euros, un 22,12% más, y 5.500 millones de euros en fondos de pensiones y contratos de seguros, un 13,41% más.
Volúmenes de negocio
Por otro lado, los volúmenes del negocio con clientes, sumando inversión crediticia, recursos minoristas y activos bajo gestión, alcanzaron a 30 de septiembre los 250.142 millones de euros, un 7,1% más que hace un año. En el caso de España se observa un crecimiento de la cartera de inversión crediticia del 3%, hasta los 69.000 millones de euros, y del 9% en el patrimonio de clientes, hasta los 238.000 millones, incluyendo recursos minoristas, recursos gestionados fuera de balance y activos bajo custodia. El resultado antes de impuestos de Bankinter España alcanzó los 1.050 millones de euros, un 10% más. Respecto a Portugal, la segunda geografía por volumen de negocio y de ingresos, la tendencia de crecimiento es superior. La cartera crediticia llegó hasta los 12.000 millones de euros (+9%) y el patrimonio gestionado de clientes se alzó un 18%, sumando en total 21.000 millones de euros. El beneficio antes de impuestos en el país luso tocó los 178 millones de euros, un 13% más que la cifra presentada hace doce meses. En cuanto a Irlanda, el volumen del negocio con clientes fue un 26% superior al de hace un año, alcanzando en total los 5.600 millones de euros. Con todo ello, Irlanda anotó un beneficio antes de impuestos de 41 millones de euros (+21%).
Por líneas de negocio, la inversión crediticia de Banca de Empresas alcanzó los 37.000 millones de euros, un 7% más sobre el mismo periodo de 2025. Dentro de esta, el Negocio Internacional concentró 12.000 millones de euros de esa cartera (+16%). En lo que se refiere al negocio de Banca Comercial, la firma atestigua seguir un crecimiento disciplinado centrado en "la gestión de los márgenes y el uso eficiente del capital". De este modo, la nueva producción hipotecaria en este tercer trimestre del año sumó algo más de 1.500 millones de euros, siendo un 8% superior a la del mismo trimestre de 2025. De ese volumen trimestral, unos 720 millones de euros en hipotecas corresponden al negocio de España, cerca de un 35% menos que a inicios de 2025. De su lado, Irlanda y Portugal aportaron alrededor de 400 millones de euros cada una a este indicador en el tercer trimestre de 2026, y en conjunto alcanzan más de la mitad del total. En cuanto al saldo total de la cartera hipotecaria del Grupo se acerca a los 40.000 millones de euros y es un 5% superior a la de hace un año. Sobre los recursos, el saldo de cuentas nóminas y cuentas digitales supera al 30 de septiembre los 24.000 millones de euros, con un alza en el año del 6%.


