

MADRID (EP). Endesa registró un beneficio neto de 1.962 millones de euros en los nueve primeros meses del año, lo que representa un incremento del 14,7% con respecto al mismo periodo del ejercicio pasado, informó la compañía, que ha ratificado su previsión de un beneficio neto ordinario para el año de más de 2.400 millones de euros. El resultado ordinario neto de la empresa a cierre de septiembre se situó en los 2.125 millones de euros, con un aumento del 22,5% con respecto al mismo periodo de 2025. Los ingresos del grupo en el periodo de enero a septiembre ascendieron a 17.389 millones de euros, con un incremento 9% frente a los 15.948 millones de euros de hace un año.
El resultado bruto de explotación (Ebitda) de la eléctrica alcanzó los 4.577 millones de euros en los nueve primeros meses de 2026, un 8,4% más que en 2025, destacando el aumento de la contribución de los negocios regulados hasta casi el 50% del Ebitda, frente a aproximadamente el 40% del año anterior, mejorando así la visibilidad y la predictibilidad de los resultados de la compañía. Por áreas, el negocio de distribución registró un Ebitda de 1.747 millones de euros, un 24,8% más, con un aumento del 20,2% del margen bruto, hasta 2.196 millones, impulsado por el nuevo marco regulatorio en vigor desde el pasado 1 de enero y por las regularizaciones correspondientes a ejercicios anteriores. El Ebitda conjunto de generación y comercialización creció un 3%, hasta 2.889 millones de euros. Mientras, la evolución positiva del negocio de clientes y de la generación en los territorios no peninsulares compensó la reducción registrada en el negocio renovable.
Por otra parte, Endesa generó un flujo de caja de 3.500 millones de euros en los primeros nueve meses del año y situó su deuda neta en los 11.200 millones de euros a cierre de septiembre, frente los 10.100 millones de euros a que ascendía a finales de 2025). El coste medio de la deuda bajó del 3,3% al 3,2%. La energética señaló que los resultados obtenidos durante los nueve primeros meses "reflejan la solidez de su modelo de negocio, el creciente peso de las actividades reguladas y la capacidad para seguir acelerando la inversión". Así, confirmó el objetivo que anunció en julio para el conjunto de 2026 de superar los 2.400 millones de euros de beneficio ordinario neto, "pese a las condiciones de mercado más exigentes previstas para el cuarto trimestre".
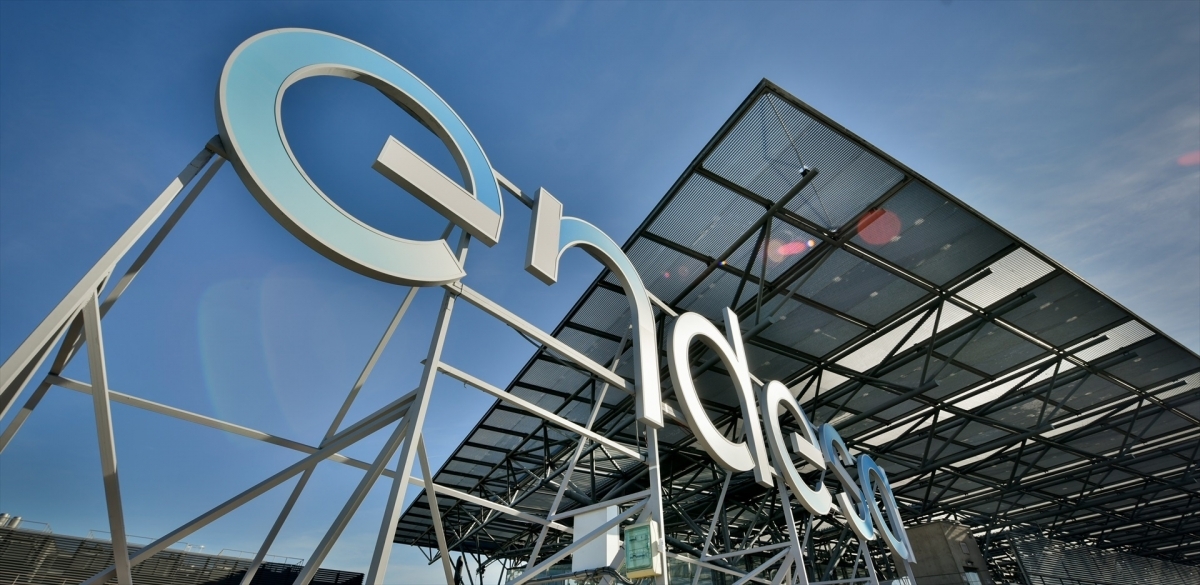
- Foto: ENDESA.
Por otra parte, la compañía anunció que presentará en febrero de 2027 la actualización de su Plan Estratégico, el primero con Gianni Armani al frente de la eléctrica, y en la que detallará sus prioridades y oportunidades de crecimiento para los próximos tres ejercicios. En lo que respecta a las inversiones brutas del grupo, crecieron un 19% en el periodo, hasta 1.622 millones de euros, con la red de distribución como foco con un incremento interanual del 42%, hasta la cifra de unos 900 millones de euros.
La energía distribuida por las redes de Endesa aumentó hasta 114 teravatios hora (TWh), frente a los 109 TWh del mismo periodo del ejercicio anterior. Además, las pérdidas de red mejoraron desde el 9,5% hasta el 9%. Asimismo, la compañía valoró positivamente la mayor visibilidad regulatoria derivada del aumento de los límites de inversión en redes para el periodo 2027-2030, con 10.200 millones de euros adicionales en distribución y 7.700 millones de euros adicionales en transporte, y subrayó que esto, junto con el impulso al acceso flexible a la red, contribuirá a atender nueva demanda en zonas donde actualmente la capacidad disponible es limitada. La demanda eléctrica peninsular aumentó un 3,3% durante los nueve primeros meses de 2026 y un 1,6% una vez ajustados los efectos de temperatura, laboralidad y la interrupción del suministro en el apagón de 2025, una evolución que Endesa cree que confirma "la tendencia estructural hacia una mayor electrificación y respalda una perspectiva positiva para el crecimiento de la demanda eléctrica en España".
Centros de datos
Ante esta tendencia, Endesa valoró los centros de datos "como uno de los principales vectores potenciales de nueva demanda", aunque consideró que para convertir esta oportunidad en inversión efectiva "será necesario disponer de suficiente capacidad de red y de un marco regulatorio proporcionado que preserve las ventajas competitivas de España". Además, puso en valor que el crecimiento de la demanda y el despliegue de nueva generación renovable "deben avanzar en paralelo con el desarrollo de suficiente capacidad firme para garantizar la seguridad de suministro en todo momento". Por ello, destacó la ampliación de la autorización de explotación de Almaraz hasta junio de 2030, la aprobación del marco regulatorio del mercado de capacidad -aún pendiente de la celebración de las primeras subastas- y el inicio del proceso de asignación de nueva capacidad en los territorios no peninsulares, ya que estos avances "refuerzan la necesidad de que redes, nueva demanda y capacidad firme progresen de forma coordinada para hacer posible la transición energética sin comprometer la seguridad del sistema".
En lo que se refiere a la volatilidad de los mercados, Endesa indicó que el tercer trimestre del año estuvo marcado por un fuerte incremento de los precios eléctricos, con un precio del mercado mayorista por encima ampliamente de los 100 euros/MWh durante el verano. En el conjunto de los nueve primeros meses, el precio medio del mercado diario aumentó un 17%, hasta 74 euros por MWh. Asimismo, señaló que los costes de los servicios de ajuste aumentaron un 34%, hasta 22 euros por MWh, afectados por la operación reforzada del sistema y por la utilización reiterada del mecanismo de respuesta activa de la demanda. De esta manera, el coste conjunto del mercado diario y los servicios de ajuste alcanzó así los 96 euros por MWh, un 20% más. Mientras, el margen bruto del negocio de clientes del grupo creció un 16,3%, hasta 1.579 millones de euros, 221 millones de euros más que en los nueve primeros meses de 2025, respaldado por la resiliencia del negocio minorista de gas y la mejora del margen de suministro eléctrico, favorecida por las estrategias de actualización de precios, aprovisionamiento y coberturas, que le permitieron absorber en gran medida el incremento del coste de los servicios de ajuste. Endesa tiene cubierto alrededor del 98% de los volúmenes eléctricos previstos para 2027 y el 65% de los correspondientes a 2028. En gas, los niveles de cobertura se sitúan aproximadamente en el 90% para 2027 y en el 75% para 2028.


