

VALÈNCIA. Mapfre (MAP) fue uno de los valores más castigados dentro -y fuera- del Ibex 35 en la jornada bursátil de ayer lunes al dejarse en el camino un 1,82%. Solo peor lo hicieron Telefónica (-6,41%), Banco Santander (-3,09%) y Cellnex Telecom (-2,98%). Los dos primeros -junto con la aseguradora- acusaron la victoria de Lula da Silva en las elecciones presidenciales brasileñas, dado que las tres están expuestas al país sudamericano donde las encuestas daban vencedor a Flávio Bolsonaro. Un hecho que castigó duramente a los mercados financieros brasileños en un auténtico 'lunes negro'.
“El impacto refleja la sensibilidad de los resultados de la compañía al entorno macroeconómico sudamericano. En la actualidad, el mercado brasileño representa alrededor del 15% de la exposición total de la aseguradora, consolidándose como la mayor entidad del sector en la región. Una potencial depreciación del real frente al euro y una posible política fiscal local menos amigable con los inversores extranjeros acabaría mermando la rentabilidad de la compañía en el corto plazo”. Así advertía en el inicio de la semana Samuel Morán, analista de XTB.
Una Mapfre que, tal y como se observa en el gráfico inferior de Yahoo Finance, establecía sus máximos históricos el pasado 22 de julio al despedir aquella jornada bursátil en los 4,57 euros. De ahí que haya acusado una lógica consolidación de niveles para oxigenar la subida de un valor que ofrece una rentabilidad por dividendo anual del orden del 4,2%. La aseguradora suele abonar dos dividendos al año pagaderos a finales de mayo -el último fue de 0,0894 euros netos por acción- y en los últimos días de noviembre -abonó 0,0570 euros netos en dicho mes de 2025-.
Desde 2020 no sabe lo que es cerrar un año bajando en bolsa
Pese a la corrección de ayer MAP se revaloriza este año un 3,36% teniendo en cuenta el dividendo, lo que de mantener los 'números verdes' al cierre de 2026 sería el sexto año consecutivo de ganancias anuales. O lo que es lo mismo: completar una década inmaculada en el parqué bursátil. Así, a lo largo del pasado año se revalorizó un 83,28%, en 2024 un 34,32%, en 2023 un 15,69%, en 2022 un 8,63% y en 2021 un 20,69%. El último ejercicio que cerró en 'rojo' fue en 2020, cuando cedió un 26,21%.
Mientras tanto los analistas no le ven actualmente recorrido alcista. Los catorce que la cubren, según la propia web de la cotizada presidida por Antonio Huertas, le tienen adjudicado un precio objetivo medio (PMO) de 4,30 euros. Prácticamente el cierre de ayer lunes (4,31 euros) donde el 14% recomiendan 'comprar', el 65% se muestran 'neutrales' y el 21% restante 'vender'. Por su parte, la decena que la sigue -a decir del portal especializado MarketScreener- establecen el PMO todavía más bajo: 4,29 euros. Ninguno de los diez aconseja 'comprar', dado que dos se decantan por 'sobreponderar', seis por 'manteneer', uno por 'infraponderar' y otro por 'vender'.
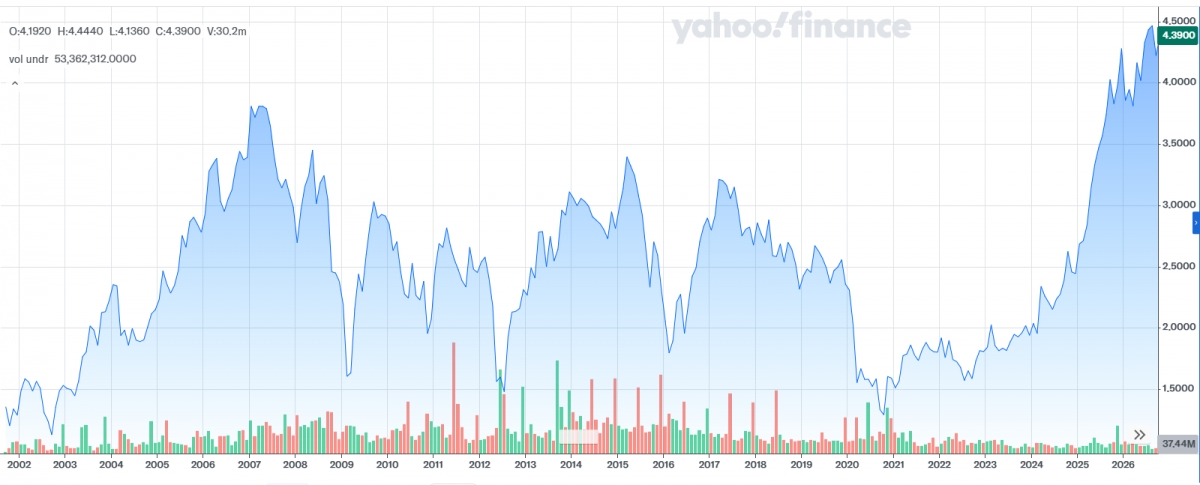
- Evolución histórica en bolsa. Pinchar AQUÍ para ver el gráfico más grande.
- Fuente: YAHOO FINANCE.
Analistas, operadores, gestores e inversores estarán muy pendientes de las cuentas del tercer trimestre, que se publican este miércoles 28 de octubre, para encontrar nuevos catalizadores que impulsen su cotización. Más allá de los resultados, el mercado espera previsiones de futuro sobre la multinacional española con presencia en medio centenar de países, cuyo accionista de control es su Fundación Mapfre con el 67,723% desde hace tres años.
A lo largo de la primera parte del ejercicio en curso, la compañía madrileña ganó un 9,4% más respecto al mismo periodo de 2025 al presentar un beneficio neto de 624,2 millones de euros. Los ingresos totales se elevaron un 1,5% hasta los 19.007,9 millones; mientras que las primas emitidas sumaron un 1,1% más hasta los 16.126,9 millones. "Los primeros seis meses del año confirman la excelente evolución del grupo. El modelo de negocio diversificado nos permite, con la prudencia debida, ser optimistas para la segunda parte del año", afirmaba entonces el presidente Huertas.
Sin bajistas y a la espera del nuevo plan estratégico
Sin bajistas con nombre y apellidos en su capital -por aquello de no igualar o superar el mínimo legal del 0,5%-, la capitalización de Mapfre era 13.273 millones al término de la sesión de ayer. De este modo se sitúa en la parte templada del Ibex 35 a caballo entre Bankinter (12.670 millones) y Banco Sabadell (17.182 millones).
Una Mapfre que a finales de septiembre pasado advirtió que iba a dar un papel central en su próximo plan estratégico a la integración de Safety Insurance en Estados Unidos, cuya compra se anunció hace unas semanas, y a profundizar en el uso de la inteligencia artificial (IA). El nuevo plan estratégico, que está en el 'horno', se aplicará desde el 1 de enero hasta el 31 de diciembre de 2029, año en el que Antonio Huertas cumplirá 65 años por lo que -según los estatutos de la aseguradora- será su último año como ejecutivo.


