
VALÈNCIA. Alrededor de la mitad de la financiación que reciben las empresas europeas de tecnología avanzada en fase de crecimiento procede de inversores de fuera de Europa. Es una de las conclusiones del informe de la Comisión Europea sobre ciencia, investigación e innovación de 2026, que identifica el acceso a grandes rondas como uno de los obstáculos para que estas compañías puedan producir y vender a mayor escala.
El origen del dinero cambia con la etapa de la empresa. Según los datos que recoge Bruselas, los inversores del propio país aportan el 71% de la financiación en las rondas presemilla y el 64% en las de semilla. En las operaciones de más de 250 millones de dólares, los inversores estadounidenses aportan por sí solos cerca de un tercio del capital.
El informe recoge además una estimación de la firma de capital riesgo Atomico. Entre 2015 y 2024, Europa habría necesitado 75.000 millones de dólares adicionales en rondas de más de 15 millones para acercarse al peso que tiene el capital local en la financiación del crecimiento en Estados Unidos y China. En esos dos mercados, alrededor del 80% de la financiación en esa fase procede de inversores del propio país.
Por qué cuesta reunir grandes rondas en Europa
Los fondos de pensiones privados y las aseguradoras de la UE gestionan unos 12 billones de dólares en activos, según el informe. Son entidades que invierten el dinero que reciben de sus clientes para obtener rentabilidad a largo plazo y que podrían aportar recursos a las empresas tecnológicas a través de fondos de capital riesgo. Sin embargo, destinan una parte reducida de sus inversiones a esta actividad. Bruselas señala que esa escasa participación ayuda a explicar por qué los fondos europeos reúnen menos capital para financiar el crecimiento de las empresas.
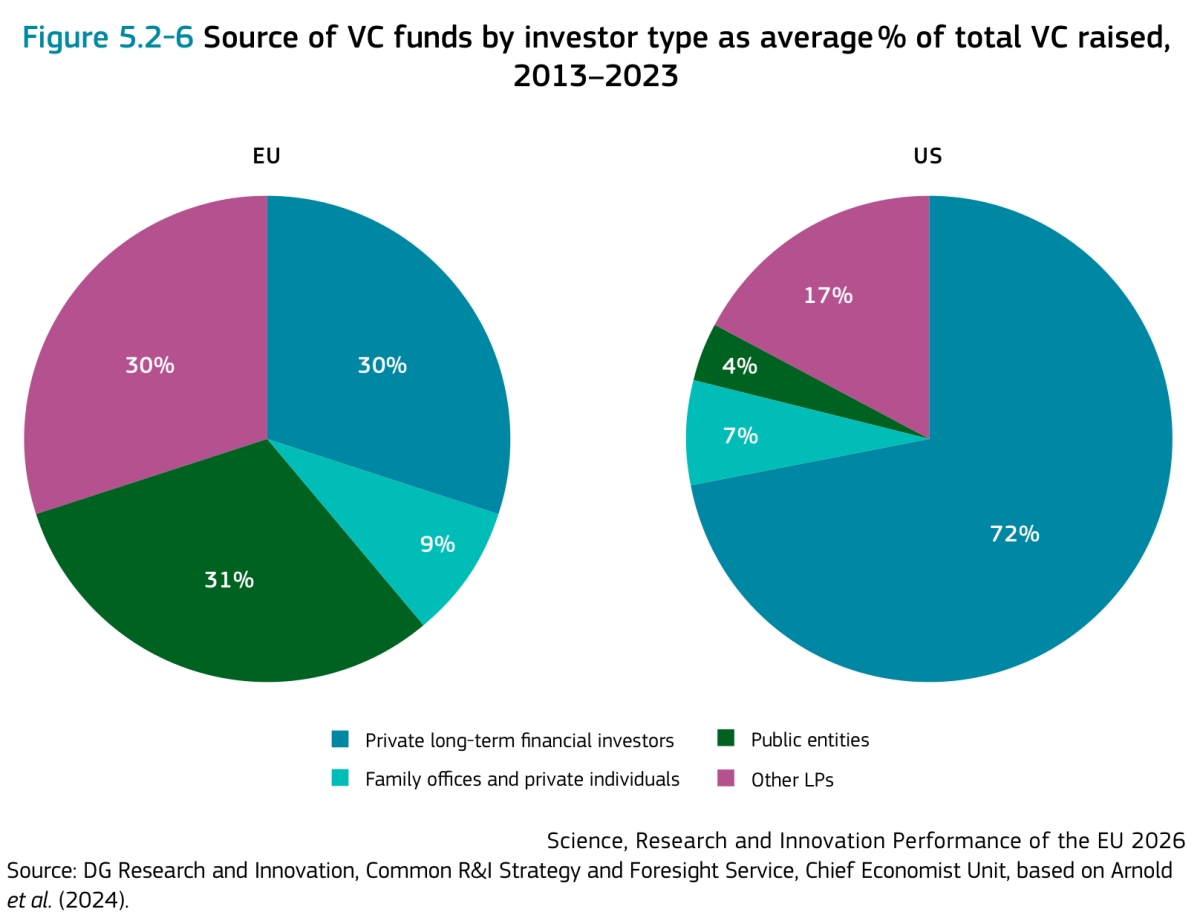
La comparación con Estados Unidos muestra la diferencia. Entre 2013 y 2023, los inversores financieros privados a largo plazo aportaron, de media, el 72% de los recursos captados por los fondos de capital riesgo estadounidenses, frente al 30% en la UE. Esta categoría incluye distintos tipos de inversores institucionales. En Europa, las entidades públicas tuvieron un peso mucho mayor, con el 31% de los recursos, frente al 4% en Estados Unidos.
A ello se suma la fragmentación entre países. Cuando los inversores institucionales europeos destinan dinero al capital riesgo, tienden a favorecer los fondos de su propio mercado nacional. Esa preferencia dificulta que las gestoras reúnan grandes cantidades para invertir en compañías de distintos países europeos y limita su capacidad para participar en rondas de mayor tamaño. La actividad también presenta una distribución territorial desigual. Europa occidental concentra el 67% del capital que invierten las gestoras de la UE, frente al 2% de Europa central y oriental.
iPronics, de una ayuda europea a una ronda de 125 millones
El informe también analiza cómo la inversión pública puede atraer dinero privado. El Consejo Europeo de Innovación (EIC) ha movilizado más de 4.000 millones de euros adicionales de inversión privada, con más de 3,5 euros captados por cada euro invertido, según el balance que recoge la Comisión. Su participación contribuye a que las empresas completen su financiación con aportaciones de otros inversores. Entre las soluciones adicionales, Bruselas plantea ampliar la presencia de los inversores institucionales en el capital riesgo y facilitar las inversiones entre países europeos para que las tecnológicas encuentren recursos suficientes cuando llega el momento de expandirse.
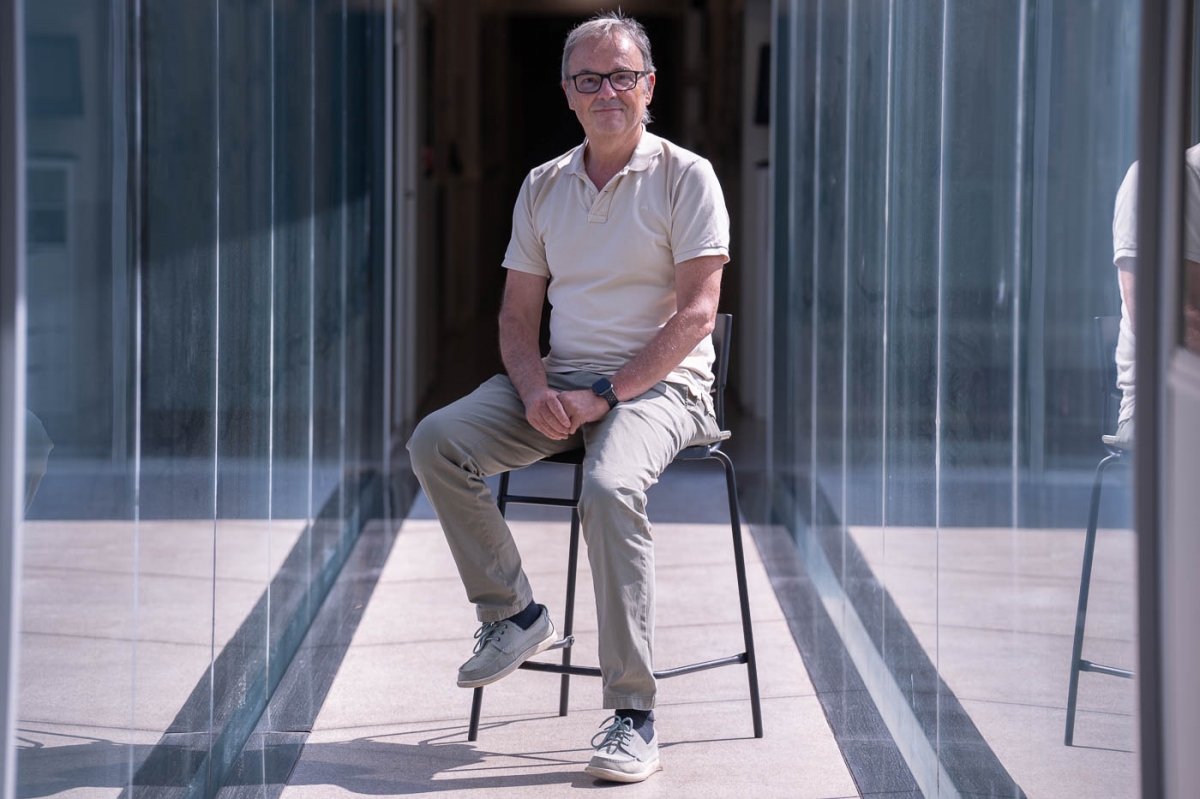
En 2018, una ayuda del Consejo Europeo de Investigación permitió a José Capmany y a su equipo dar el primer paso para trasladar al mercado varios años de investigación en fotónica. De ese trabajo nació en 2019 iPronics, una empresa surgida de la Universitat Politècnica de València (UPV). En septiembre de 2026, la compañía anunció una serie B de 125 millones de dólares, unos 108 millones de euros, coliderada por Maverick Silicon y Light Street Capital, con Nvidia como inversor estratégico. En la operación también participaron inversores europeos, entre ellos el fondo del Consejo Europeo de Innovación y Criteria Venture Tech.
En una entrevista con Plaza en octubre, Capmany cuestionó la cautela que observa entre los inversores europeos. "En las rondas A y B busca mucha seguridad, y eso va en contra del espíritu del capital riesgo", sostuvo.