

El 99,8% del tejido empresarial español lo constituyen tres millones de pequeñas y medianas empresas: pymes. No somos una excepción. Lo mismo ocurre en buena parte de la Unión Europea. Lo que nos diferencia es el tamaño. Cerca del 55% de nuestras pymes no cuentan con ningún trabajador asalariado y un 38% adicional corresponde a microempresas tradicionales.
A fecha de julio de 2026, España había conseguido sumar a su tejido productivo 85.000 nuevas empresas de este tipo, un 10,9% más que en el mismo periodo del año anterior. Pero también se habían disuelto 41.947 compañías, un 9,8% más. Entre las causas que están detrás de estos cierres, los expertos apuntan varias: problemas de financiación, aumento de los costes laborales fijos, mala gestión y falta de relevo generacional son algunas de ellas. Paliar estos problemas es lo que se plantean algunas startups con soluciones innovadoras basadas en la tecnología.
Falta de relevo generacional
Acercar a las pymes el sector de la banca de inversión restringido hasta ahora a las grandes corporaciones es la propuesta que lanzó en 2021, a la edad de veintiséis años, Gerard García Esteve con su startup Deale. La intención final es evitar la desaparición por falta de relevo generacional de pymes que son rentables, permitiéndoles la entrada en el mercado de las fusiones y adquisiciones (M&A). Para ello han creado una plataforma que conecta a empresarios que quieren vender su pyme con inversores interesados en comprar y asesores profesionales que acompañan todo el proceso hasta llegar a la notaría. Entre sus nuevas funcionalidades incluyen también Deale Credit, un vehículo propio para financiar hasta un 30% del valor total de la transacción.
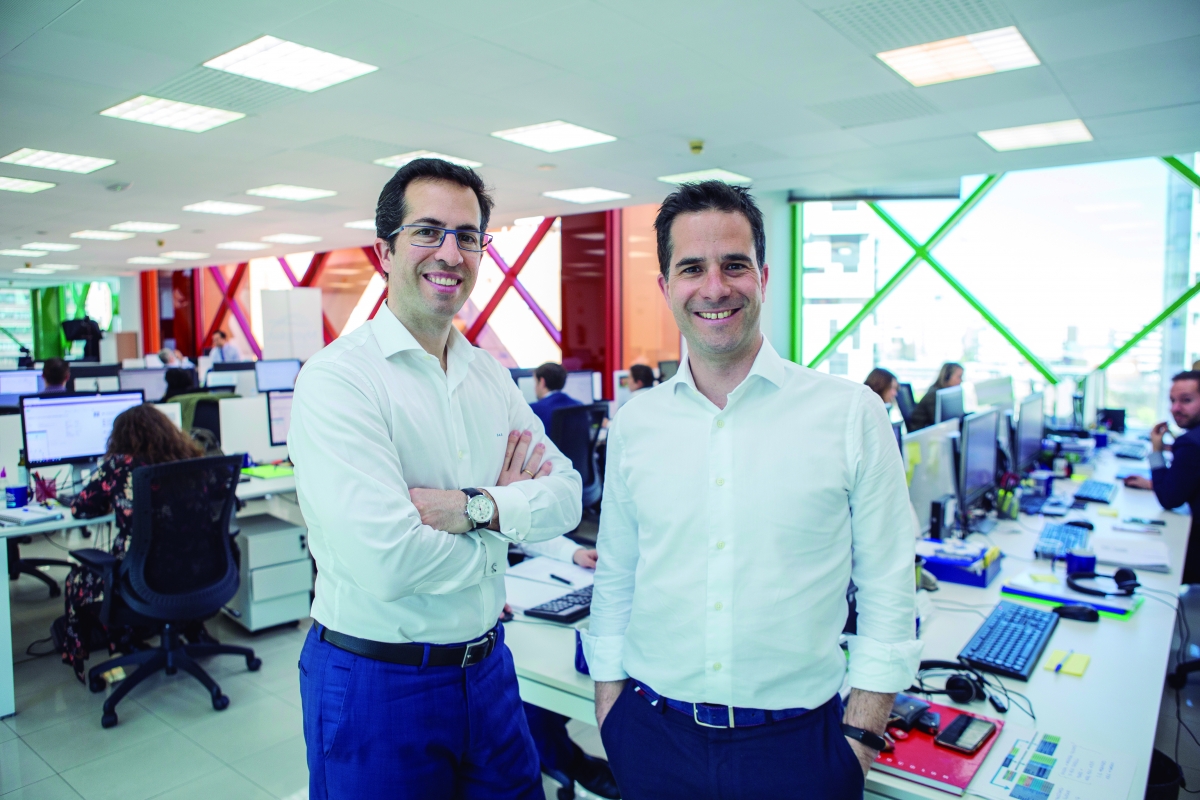
- Los hermanos Sergio y Jorge Antón están al frente de MytripleA. -
Aunque la tecnología de Deale es solo facilitadora y agnóstica, la startup monetiza mediante una suscripción a la plataforma de los tres stakeholders integrados y una comisión a éxito cuando la operación se cierra. El importe abonado por suscripción se descuenta de la comisión final de cierre. A fecha del último mes de julio, Deale contaba ya con cerca de 25.000 usuarios registrados: 12.500 inversores, 9.500 pymes y 3.000 asesores. En ese mismo momento, recibían alrededor de 250 propuestas de venta de empresas cada semana.
La financiación
Problemas de financiación y una mala gestión del dinero son, según algunas fuentes, las causas que están detrás del 80% de los fracasos empresariales. Es cierto que el crédito bancario, impulsado por la bajada de los tipos de interés, favoreció el año pasado, en un 36,2% de los casos, el acceso a capital de las pymes. Así lo refleja el XV Informe sobre Financiación de la Pyme en España, realizado por la Confederación Española de Sociedades de Garantía Recíproca SGR-Cesgar, aunque este mismo estudio apunta que los recursos propios, con un 42,1% en 2025, siguen siendo la principal fuente de financiación.
Al margen de las señaladas, existe una tercera vía para conseguir dinero que representa ya el 41,3%. Es la financiación no bancaria o alternativa. Aquí se posicionan fintech como la de Sego Finance, un marketplace que democratiza el acceso a la inversión en las empresas a través de sus líneas como Sego Factoring, que ayuda a las pymes a obtener liquidez inmediata mediante el adelanto del pago de facturas pendientes de cobro. Otra opción que ofrecen es Sego Venture, para captar capital de crecimiento. Herramientas como estas evitan la dependencia exclusiva de la banca tradicional.
«Damos a las empresas la oportunidad de acceder a financiación o incorporar nuevos accionistas a través de una modalidad más ágil, rápida y eficiente, que rompe con los procesos, a veces complejos, del sistema financiero convencional. Actuamos como puente entre compañías con potencial y una amplia comunidad de inversores, conectando ambas partes de forma directa, transparente y digital», declara Patricia López Lucas, directora de Sego Creative, enfocada al apoyo de empresas que operan en las industrias creativas, y directora de comunicación. La plataforma es gratuita para los inversores, algo que les diferencia de la competencia. Solo cobran una comisión de éxito en la línea de factoring.
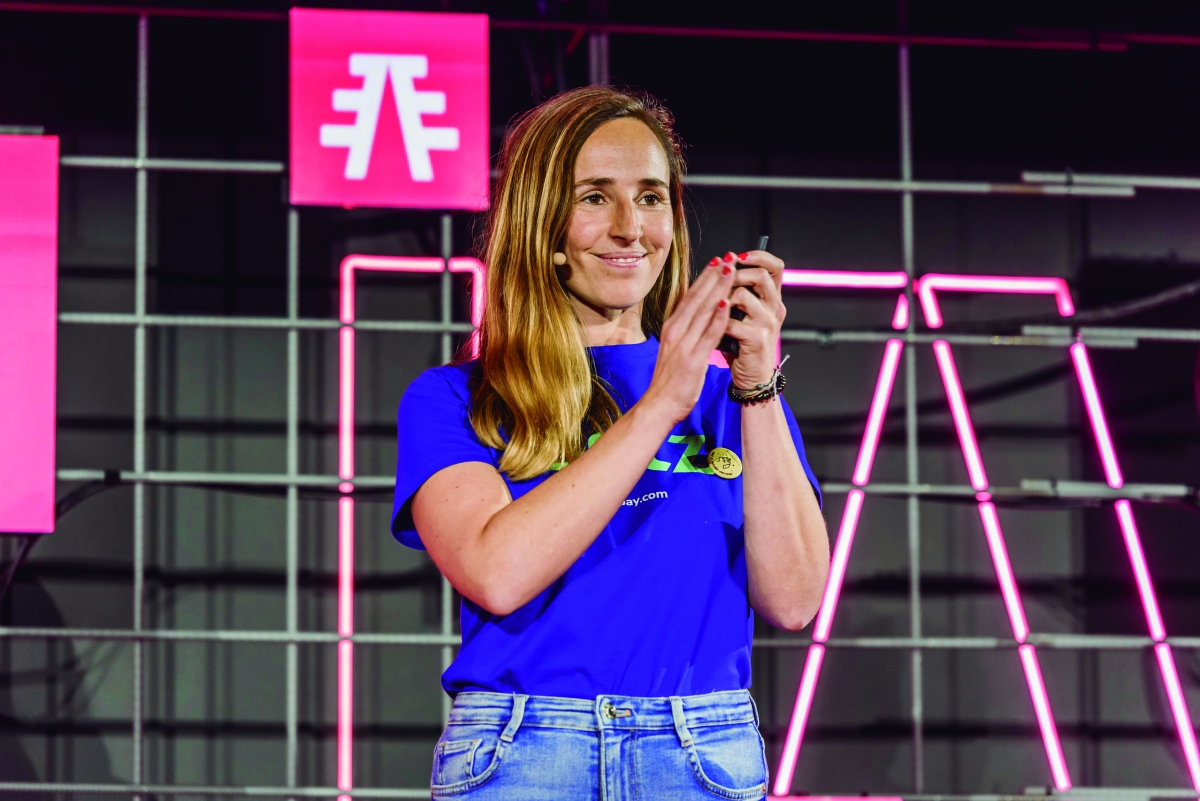
- María Luke, cofundadora y CEO de Uel -
«Nuestro objetivo es claro: facilitar el acceso al capital para las empresas y abrir nuevas oportunidades para los inversores particulares e institucionales, democratizando el sector y generando valor real para todos los actores involucrados», aseguran.
También MytripleA es una plataforma de financiación e inversión alternativa que conecta a pymes y autónomos que necesitan liquidez con inversores privados o institucionales. Con un proceso 100% online, facilitan acceso rápido y ágil a recursos financieros mediante distintos instrumentos. Uno es el crowdlending, un sistema de financiación colectiva donde distintas personas prestan pequeñas cantidades a una empresa o un particular mediante la plataforma digital. Fundada por los hermanos Sergio y Jorge Antón hace más de una década, la compañía, participada por las firmas de capital riesgo Bonsai Partners e Inveready, ha desarrollado internamente su propia tecnología, con la que es capaz de conceder crédito casi al instante gracias a procesos apoyados en machine learning e inteligencia artificial. Miles de empresas, principalmente españolas, han conseguido financiarse a través de MytripleA en sus distintas modalidades: préstamo garantizado, factoring o confirming.
Para empresas SaaS
Ya con el foco puesto exclusivamente en aquellas pequeñas empresas tecnológicas emergentes que funcionan con ingresos recurrentes y modelos de suscripción, como suele ser un SaaS (Software as a Service), Capchase propone una solución de financiación no dilutiva anticipándoles los pagos futuros previstos de sus clientes. Proporcionan así liquidez rápida y permiten a los fundadores crecer sin ceder parte de la propiedad de sus acciones. Con tecnología basada en inteligencia artificial, convierten flujos de caja futuros en liquidez inmediata.
Asimismo, la valenciana Uelz es una fintech que ha desarrollado una plataforma dedicada a la gestión y automatización de cobros para empresas que operan con modelos recurrentes como suscripciones, cuotas fijas o pagos por uso. La empresa fue fundada en 2018 por María Luke y Xandra Etxabe. Tras alzarse como la startup ganadora en el South Summit Madrid 2023, Uelz ha validado ya su tecnología en el mercado europeo. La principal diferencia entre esta y la anterior es que la propuesta de valor de Uelz apunta a la gestión de cobros recurrentes, mientras que Capchase se especializa en la financiación alternativa no dilutiva.
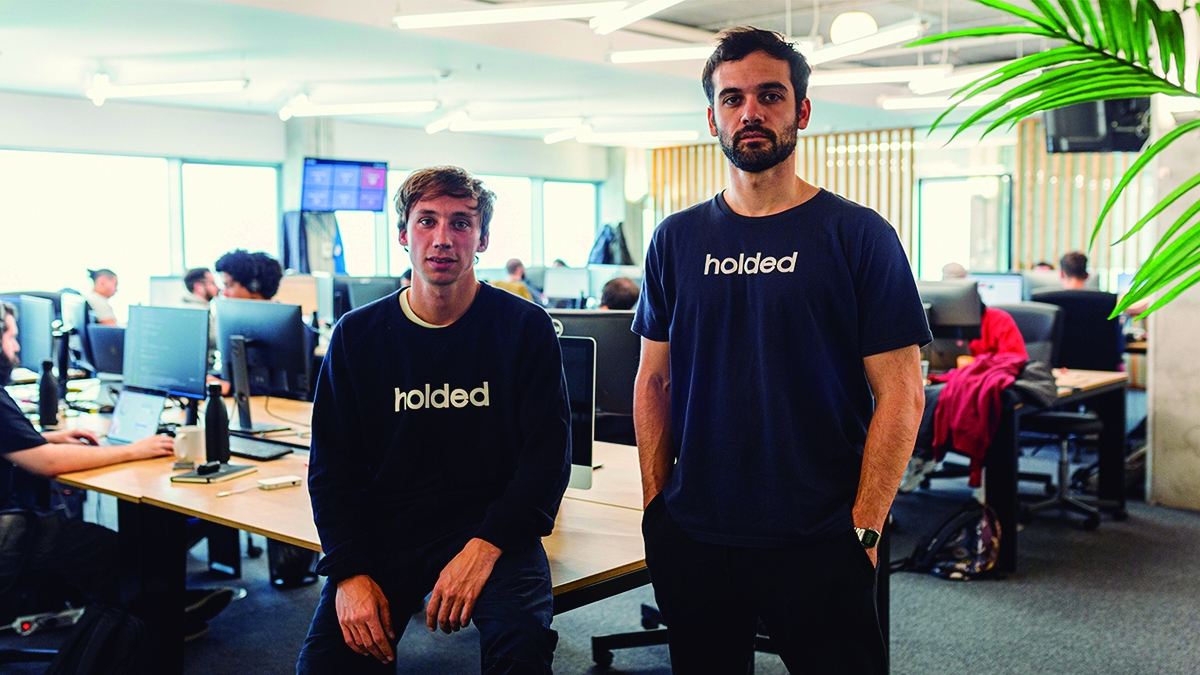
- Los fundadores de Holded Javi Fondevila y Bernat Ripoll. -
La gestión
Descontrol del flujo de caja, mezclar las finanzas personales con las cuentas del negocio o falta de planificación fiscal son otros errores comunes que cometen tanto pymes como autónomos. No son intencionados. La mayoría de las veces, el problema que subyace de fondo es el desconocimiento o el exceso de trabajo en el día a día, que les aleja de estas tareas.
Javier Fondevilla y Bernat Ripoll se dieron cuenta de que los pequeños empresarios perdían demasiado tiempo haciendo tareas manuales y repetitivas usando herramientas anticuadas y fragmentadas. Se pusieron manos a la obra y en 2016 lanzaron Holded con la misión de simplificar la gestión empresarial. Se trata de un software de gestión empresarial (ERP) en la nube que centraliza en una sola herramienta la facturación, la contabilidad, los proyectos, el inventario, el control de la tesorería, las nóminas o los recursos humanos, entre otros. Con dicho enfoque todo en uno, la plataforma elimina la necesidad de utilizar múltiples programas a la vez y automatiza tareas administrativas en tiempo real.
Con el foco exclusivamente en los autónomos, nació en Castellón Declarando, un software de contabilidad y asesoría fiscal online diseñado para simplificar la gestión contable, la facturación electrónica y la presentación de impuestos. Prometen así al autónomo ahorrar tiempo y dinero (una media de 4.000 euros anuales en deducciones). Tanto Declarando como Holded fueron adquiridas de forma mayoritaria por el grupo noruego Visma. Más reciente ha sido la compra por el mismo grupo de Tugesto, proveedor valenciano de software de nóminas en la nube.
Gestión de impagos
Claro que, por mucho que afinen en la gestión estas empresas, si no cobran las deudas conforme a los plazos previstos, todo se viene abajo. La morosidad empresarial en nuestro país es casi un problema crónico. Reducir los tiempos de cobro hasta en un 65% de forma automática usando agentes de inteligencia artificial es la promesa de la startup catalana Paymefy. En la misma dirección se mueve Murphy AI, con un agente de cobro de deudas.
Bienvenidas sean estas herramientas si con su adopción aseguramos el futuro de nuestras pymes.
- -
* Este artículo se publicó originalmente en el número 140 (octubre 2026) de la revista Plaza


